Cliente parcelou em 10 vezes, mas o cartão recusou: por que a compra pode exigir limite para o valor
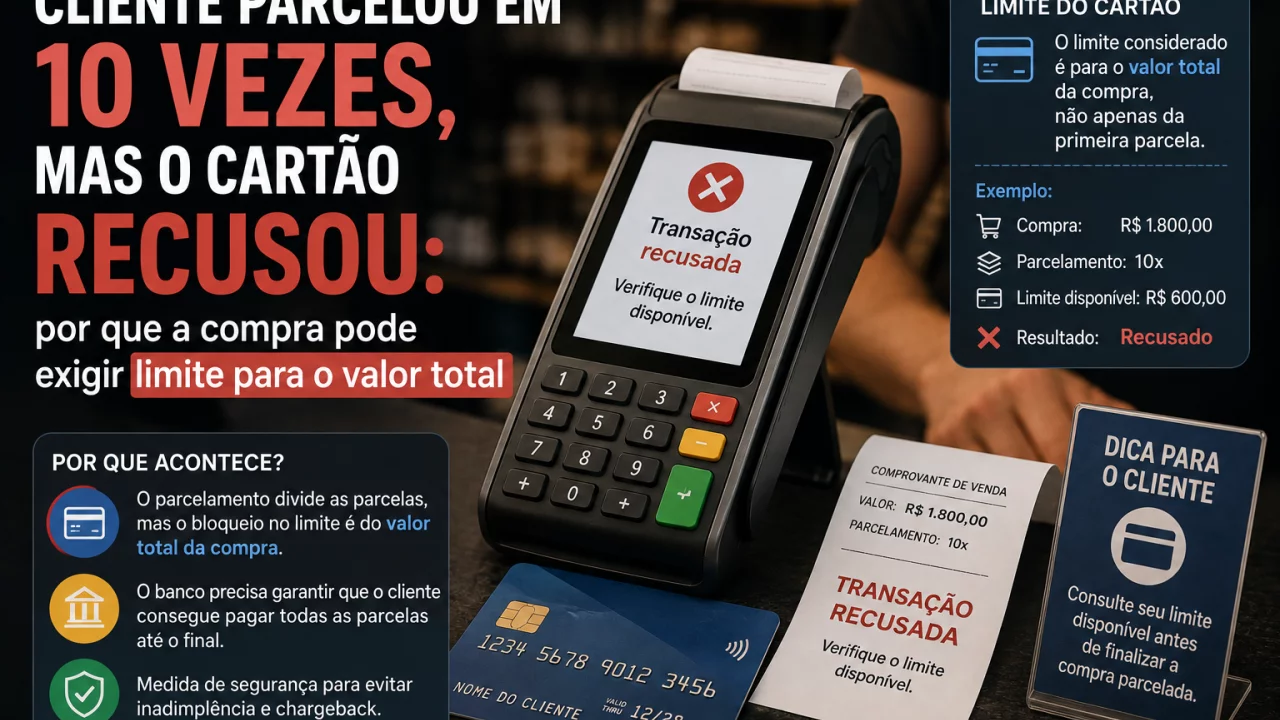
Mesmo que a parcela caiba no orçamento mensal, compras parceladas normalmente comprometem o limite pelo valor integral; por isso, ter R$ 150 disponíveis não costuma bastar para comprar R$ 1.500 em dez vezes.
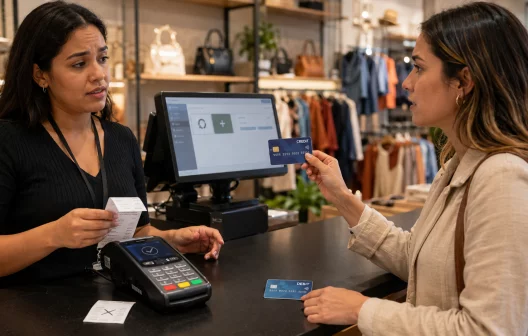
O cliente escolhe um produto de R$ 1.500 e pede para dividir em dez parcelas de R$ 150. Ao consultar o aplicativo do banco, percebe que possui R$ 200 de limite disponível. Como a primeira parcela custa apenas R$ 150, acredita que a compra deveria ser aprovada.
Você pode gostar:
Frete barato: potencialize vendas! Evite perder clientes com RD Station CRM! Zere seu estoque agora!A maquininha, porém, retorna transação recusada.
A explicação está em uma diferença importante entre valor da parcela e limite necessário para realizar a compra. No parcelamento tradicional do cartão de crédito, a instituição emissora normalmente considera o valor total da transação no momento da autorização.
Isso significa que uma compra de R$ 1.500 parcelada em dez vezes pode exigir aproximadamente R$ 1.500 de limite disponível, e não apenas os R$ 150 da primeira prestação.
Para o lojista, entender essa lógica ajuda a explicar a recusa sem atribuir imediatamente o problema à maquininha.
Parcelar muda o pagamento da fatura, não necessariamente o limite exigido
Quando o consumidor divide uma compra, ele está distribuindo o pagamento ao longo de várias faturas.
O estabelecimento, por sua vez, registra uma única venda no valor total.
Imagine uma televisão de R$ 2 mil dividida em dez parcelas de R$ 200.
Embora apenas R$ 200 apareçam inicialmente na fatura do cliente, existe uma obrigação de R$ 2 mil criada no cartão. Por isso, o emissor normalmente reserva esse valor dentro do limite disponível.
Se o cartão possui limite total de R$ 3 mil e já existem R$ 1.500 comprometidos com outras compras, restam aproximadamente R$ 1.500. Nesse cenário, uma nova compra de R$ 2 mil pode ser recusada mesmo que a parcela mensal seja de apenas R$ 200.
A parcela cabe no orçamento imaginado pelo consumidor, mas o limite total não comporta a operação.
O limite costuma voltar conforme as parcelas são pagas
Depois da compra, o limite não fica necessariamente comprometido para sempre.
Conforme as faturas são pagas, parte do limite tende a ser liberada novamente.
No exemplo da compra de R$ 2 mil em dez vezes, o pagamento de uma parcela de R$ 200 pode devolver aproximadamente esse valor ao limite disponível, considerando as regras do emissor e outras movimentações existentes.
Esse mecanismo explica por que alguém pode ter limite total relativamente alto e, mesmo assim, encontrar pouco espaço para novas compras.
Compras parceladas anteriores continuam ocupando parte dele.
Para o comerciante, não é necessário calcular exatamente quanto o cliente deveria ter disponível. O aplicativo ou banco emissor é a referência adequada para essa informação.
A maquininha não decide sozinha se o cartão possui limite
Quando aparece uma recusa, é comum o consumidor perguntar se existe algum problema no terminal.
Mas a maquininha participa apenas de uma parte do processo.
Ela envia os dados da transação pelo sistema de pagamentos e recebe uma resposta de autorização ou recusa. A avaliação sobre limite disponível pertence principalmente ao emissor do cartão.
Isso significa que trocar imediatamente de maquininha pode produzir exatamente o mesmo resultado.
Se o cliente tentar o mesmo cartão, com o mesmo valor e nas mesmas condições, o banco pode recusar novamente porque a dificuldade continua sendo o limite.
Também existem outras razões para uma transação não ser autorizada, como bloqueios de segurança, cartão vencido ou alguma restrição temporária.
Por isso, o lojista não deveria afirmar categoricamente que uma recusa ocorreu por falta de limite sem que o próprio cliente confirme isso com sua instituição financeira.
Reduzir o número de parcelas não resolve falta de limite total
Outro equívoco comum acontece quando o cliente tenta diminuir o parcelamento.
Se R$ 1.500 em dez vezes foi recusado, alguém pode sugerir cinco parcelas de R$ 300.
Mas o valor total continua sendo R$ 1.500.
Se o problema for realmente falta de limite disponível para a compra integral, alterar apenas o número de parcelas pode não resolver.
A estratégia teria efeito principalmente sobre o valor cobrado em cada fatura e sobre eventuais condições financeiras do parcelamento.
Para diminuir o limite necessário, seria preciso reduzir o valor efetivamente lançado naquele cartão.
É por isso que pagamentos divididos podem surgir como alternativa quando o estabelecimento possui estrutura para realizá-los corretamente.
Parte no Pix e parte no cartão pode resolver em alguns casos
Imagine que o produto custe R$ 1.500, mas o cliente tenha apenas R$ 1.000 disponíveis no cartão.
Se o estabelecimento aceitar pagamento misto, ele poderia pagar R$ 500 no Pix e lançar os R$ 1.000 restantes no cartão, eventualmente parcelando essa parte.
Nesse caso, o cartão precisa autorizar apenas os R$ 1.000 efetivamente cobrados nele.
Também pode existir a possibilidade de dividir a compra entre dois cartões.
O cuidado está no caixa: embora existam dois pagamentos, comercialmente continua sendo uma única venda. O sistema deve registrar corretamente o valor total e relacionar os diferentes meios de pagamento ao mesmo pedido.
A mercadoria também só deveria ser liberada depois que todas as partes da cobrança forem confirmadas.
Aumentar o limite depende do emissor, não do estabelecimento
O consumidor também pode verificar se o banco oferece ajuste de limite.
Algumas instituições permitem utilizar dinheiro reservado em conta ou investimentos como limite adicional. Outras oferecem aumentos temporários ou análise para ampliação permanente.
Essas alternativas pertencem à relação entre cliente e emissor.
O lojista não deveria orientar o consumidor a contratar crédito apenas para fechar a venda nem prometer que determinado pedido de aumento será aprovado.
Uma explicação neutra costuma ser suficiente: o parcelamento divide a cobrança nas faturas, mas o cartão normalmente precisa possuir limite compatível com o valor total que será lançado.
Isso evita transformar uma situação comum em conflito no balcão.
Explicar corretamente pode salvar a venda sem pressionar o cliente
Quando a transação é recusada, a melhor abordagem é apresentar opções, não insistir em novas tentativas idênticas.
O cliente pode consultar o aplicativo do cartão, escolher outra forma de pagamento, utilizar outro cartão ou combinar meios diferentes caso o estabelecimento aceite.
Para o comerciante, entender a regra evita uma das interpretações mais comuns: “se a parcela é de R$ 150, basta ter R$ 150 de limite”.
No cartão de crédito parcelado tradicional, a conta funciona de outra maneira.
A parcela informa quanto o consumidor pagará em cada período. O limite indica quanto daquela capacidade de crédito já está comprometida com a compra completa.
Leia também:
Aumente vendas no marketplace! 🚀 Receba pagamentos no WhatsApp! Oferta imperdível: frete grátis!Quando essa diferença fica clara, uma recusa aparentemente estranha deixa de parecer defeito da maquininha e passa a ser uma consequência previsível de como o limite do cartão funciona.