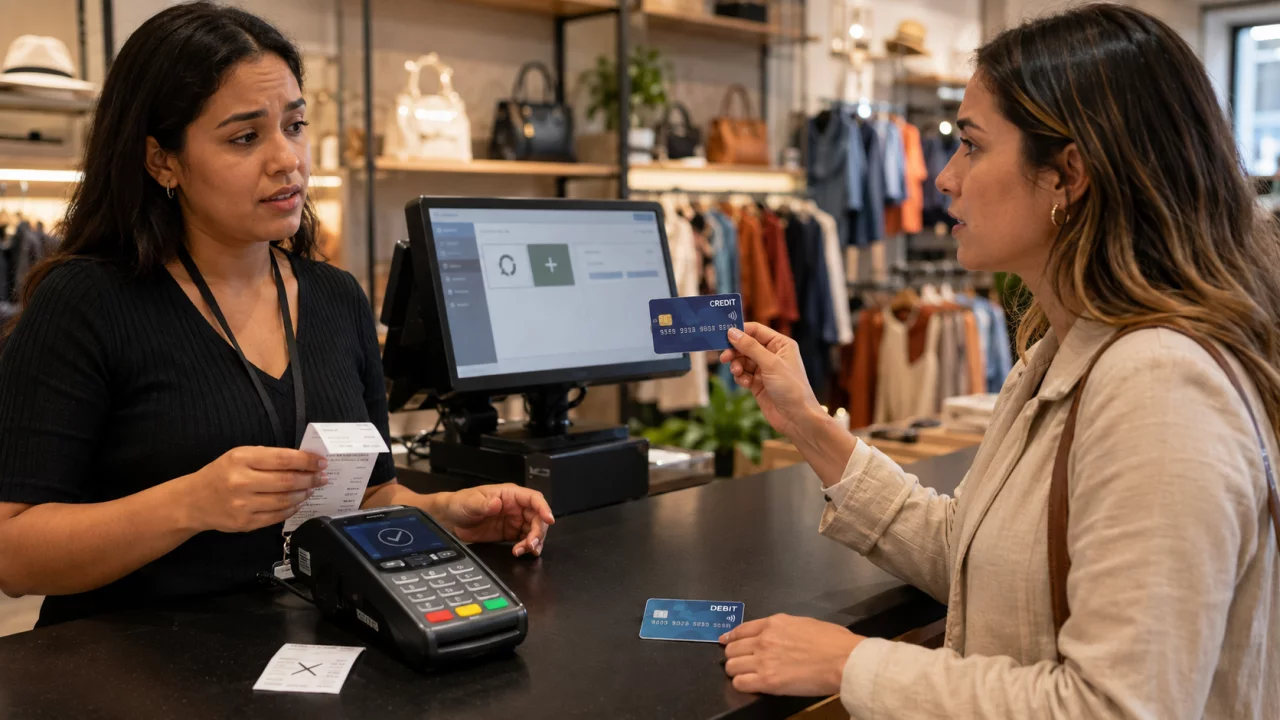
Cliente pagou no débito e quer mudar para crédito: dá para trocar a forma de pagamento?
Uma transação já concluída normalmente não pode ser simplesmente editada de débito para crédito; o caminho costuma ser cancelar o pagamento original e realizar uma nova cobrança.
O cliente paga R$ 600 no débito, recebe a confirmação da maquininha e, alguns minutos depois, percebe que preferia ter usado o crédito para preservar o saldo da conta. Ele volta ao caixa e pergunta se o lojista consegue apenas “mudar” aquela venda para crédito.
Você pode gostar:
Frete barato: potencialize vendas! Evite perder clientes com RD Station CRM! Zere seu estoque agora!Na prática, não costuma funcionar dessa maneira.
Depois que uma transação é autorizada, ela passa a existir como uma operação específica, com modalidade, valor, identificadores e condições próprias de recebimento. O comerciante não simplesmente abre a venda e troca a palavra “débito” por “crédito”.
Para alterar a forma de pagamento, normalmente é necessário cancelar ou estornar a transação original e fazer uma nova cobrança na modalidade escolhida pelo cliente.
Essa sequência parece simples, mas precisa ser registrada corretamente para evitar que o caixa termine o dia mostrando duas vendas em vez de uma.
Venda aprovada não é um registro que pode ser livremente editado
Quando o cliente insere ou aproxima o cartão, a maquininha envia uma solicitação de pagamento com características definidas naquele momento.
O valor pode ser R$ 600 no débito, por exemplo.
Depois da autorização, essa transação recebe identificadores próprios e entra nos registros da empresa de pagamentos. Também passa a seguir as regras daquela modalidade.
Uma nova cobrança de R$ 600 no crédito seria outra transação.
É por isso que não existe, em uma operação comum, um botão capaz de transformar retroativamente a primeira venda na segunda.
O procedimento correto passa pela anulação da operação anterior.
Dependendo da empresa utilizada, cancelamentos podem ser feitos diretamente na maquininha, pelo aplicativo ou pelo portal. Prazos e condições variam e podem ser diferentes entre vendas no débito e no crédito.
O ideal é cancelar primeiro e cobrar novamente depois
A ordem reduz o risco de criar uma cobrança duplicada.
Imagine que o cliente pagou R$ 500 no débito, mas decidiu utilizar o crédito em cinco parcelas.
Se o comerciante primeiro realizar uma nova cobrança de R$ 500 no crédito e somente depois tentar cancelar o débito, pode descobrir que o cancelamento não foi concluído como esperava.
Nesse intervalo, existem duas vendas válidas.
O cliente perdeu R$ 500 do saldo e ainda passou a possuir uma compra de R$ 500 no cartão de crédito.
Por isso, sempre que as regras da adquirente permitirem, é mais seguro localizar a transação original, realizar o cancelamento, confirmar que a solicitação foi aceita e somente então efetuar a nova cobrança.
Também vale guardar ou enviar o comprovante do cancelamento.
Dinheiro do débito pode não voltar imediatamente
Esse ponto precisa ser explicado ao consumidor antes de refazer o pagamento.
Cancelar uma venda no débito não significa necessariamente que o dinheiro reaparecerá instantaneamente na conta.
Depois que o comerciante solicita o cancelamento, a devolução ainda passa pelo processamento entre os participantes envolvidos. O prazo pode variar conforme empresa de pagamentos, bandeira e instituição emissora.
Isso cria uma situação importante.
O cliente pode ter R$ 1.000 na conta, pagar R$ 800 no débito e ficar com apenas R$ 200 disponíveis. Mesmo depois de o lojista cancelar os R$ 800, o saldo talvez ainda não tenha sido recomposto naquele momento.
Se ele pretende pagar os mesmos R$ 800 no crédito, isso pode não ser um problema desde que possua limite.
Mas o comerciante precisa deixar claro que realizou o cancelamento e que a atualização do saldo depende também da instituição financeira do comprador.
Crédito também precisa ser autorizado novamente
Cancelar o débito não garante que a nova cobrança no crédito será aprovada.
A segunda operação passa por uma nova autorização.
O cliente pode não possuir limite suficiente, o cartão pode apresentar alguma restrição ou o parcelamento escolhido pode não ser autorizado.
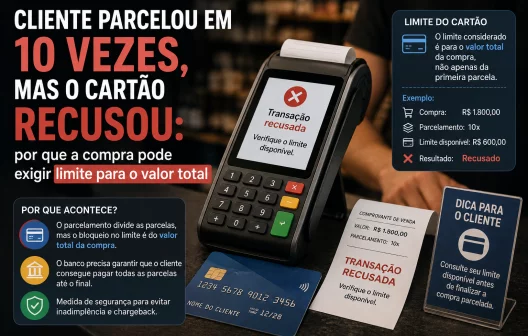
Imagine que a compra original tenha sido de R$ 1.500 no débito. Depois do cancelamento, o consumidor tenta passar R$ 1.500 em dez parcelas no crédito, mas possui apenas R$ 1.000 de limite disponível.
A nova venda pode ser recusada.
Nesse cenário, o comerciante já cancelou o pagamento original e precisa decidir com o cliente qual outra forma de pagamento será utilizada.
Por isso, antes de iniciar o procedimento, pode ser útil explicar que a nova transação dependerá de aprovação normal do cartão.
O caixa precisa registrar apenas uma venda final
A parte financeira não é o único cuidado.
Se o sistema do estabelecimento registrou a compra como débito e depois o pagamento mudou para crédito, o fechamento precisa refletir essa alteração.
O erro seria manter:
venda de R$ 600 no débito + venda de R$ 600 no crédito.
Comercialmente, o estabelecimento não vendeu R$ 1.200. Houve uma única venda de R$ 600 cuja primeira forma de pagamento foi cancelada.
O controle deve mostrar o cancelamento da operação anterior e a nova forma de recebimento.
Essa atenção é especialmente importante quando caixa, sistema de gestão e maquininha não são integrados automaticamente.
Sem ajuste manual, o faturamento pode ficar artificialmente maior e a conciliação posterior começará com uma diferença difícil de explicar.
Produto já entregue exige ainda mais cuidado
Se a troca da forma de pagamento acontece enquanto o cliente ainda está no estabelecimento, o processo tende a ser mais simples.
A situação fica diferente quando ele retorna dias depois.
O estabelecimento precisa primeiro confirmar se a transação original ainda está dentro das condições de cancelamento disponíveis e quais procedimentos serão necessários.
Também deve evitar devolver dinheiro por fora antes de conferir o status da operação.
Fazer um Pix ao cliente e depois cancelar também a venda original, por exemplo, pode acabar devolvendo o mesmo valor duas vezes.
Sempre que possível, a devolução deve permanecer vinculada à transação original dentro dos procedimentos disponibilizados pela empresa de pagamentos.
Escolher a modalidade antes da confirmação ainda é a solução mais simples
A melhor maneira de evitar esse trabalho continua sendo confirmar a forma de pagamento antes de concluir a venda.
Uma pergunta rápida no caixa resolve boa parte das situações:
débito ou crédito?
Se for crédito, à vista ou parcelado?
Depois que a transação foi aprovada, alterar essa escolha deixa de ser uma simples edição e passa a envolver duas operações: desfazer a primeira e autorizar a segunda.
A troca é possível em muitos casos, mas deve ser tratada como cancelamento seguido de nova venda, e não como uma alteração invisível no pagamento já realizado.
Leia também:
Aumente vendas no marketplace! 🚀 Receba pagamentos no WhatsApp! Oferta imperdível: frete grátis!Essa diferença mantém cliente, maquininha e fechamento do caixa contando a mesma história.