Cliente pagou com cartão de outra pessoa: quando isso aumenta o risco de contestação
Usar o cartão de um familiar ou conhecido não torna automaticamente a venda irregular, mas a falta de autorização do titular pode transformar uma compra aparentemente normal em contestação posteriormente.
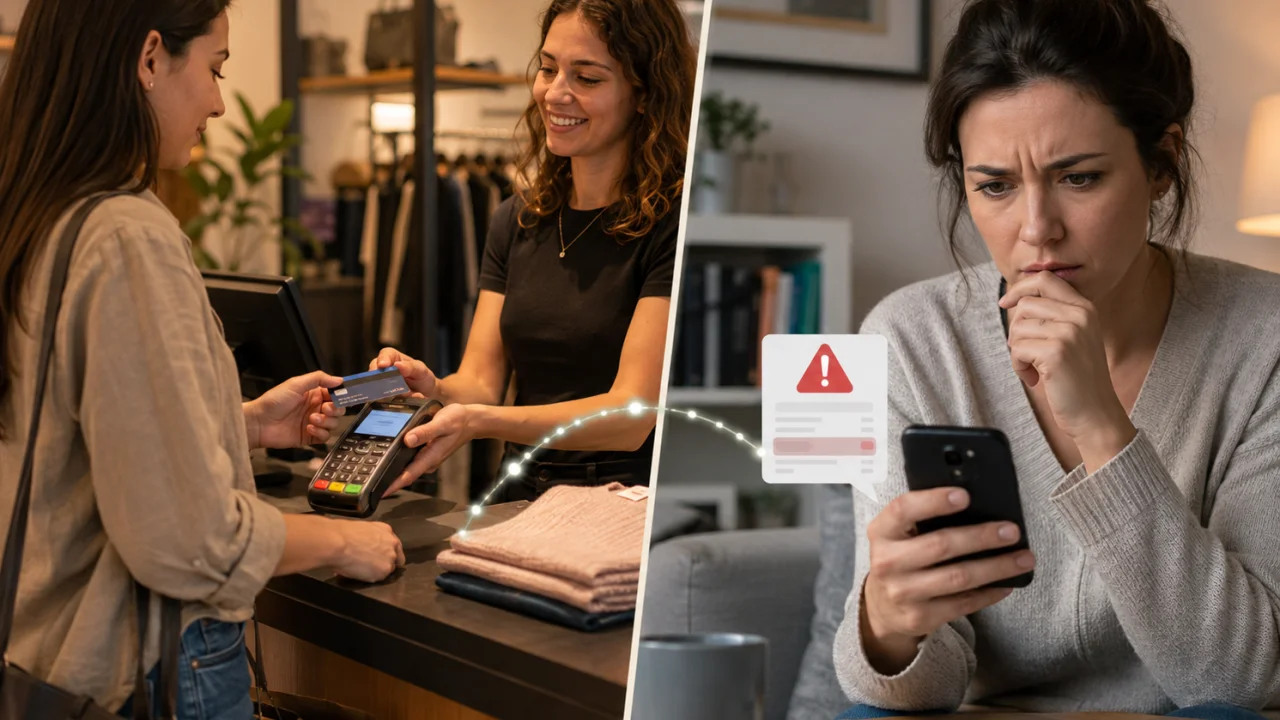
Uma pessoa entra na loja, escolhe um produto de R$ 800 e paga com um cartão que está no nome do marido. A senha é digitada, a venda é aprovada e o cliente sai com a mercadoria. Para o estabelecimento, tudo parece concluído.
Você pode gostar:
Frete barato: potencialize vendas! Evite perder clientes com RD Station CRM! Zere seu estoque agora!Dias depois, o titular olha a fatura e afirma que não autorizou aquela compra.
É nesse ponto que aparece um risco conhecido no mercado de pagamentos: o cartão pode ter sido utilizado por alguém próximo ao titular, mas sem consentimento. Dependendo da situação, a cobrança pode ser contestada como não reconhecida.
Isso não significa que o lojista deva rejeitar automaticamente todo pagamento feito com cartão de terceiro. O problema principal não é o sobrenome impresso no plástico ser diferente do nome de quem está no caixa. É saber se a transação foi realmente autorizada por quem tinha direito de utilizar aquele cartão.
Cartão de familiar não significa automaticamente fraude
Situações legítimas são comuns.
Uma pessoa pode emprestar o cartão ao companheiro para comprar um eletrodoméstico. Uma mãe pode autorizar o filho a pagar determinado produto. Um sócio pode utilizar um cartão destinado às despesas da empresa.
O estabelecimento normalmente não tem acesso à relação privada existente entre essas pessoas.
Por isso, simplesmente observar que comprador e titular são diferentes não permite concluir que existe fraude.
A dificuldade aparece quando o cartão foi utilizado sem conhecimento ou autorização do titular.
Imagine que alguém pegue o cartão de um familiar e compre R$ 2 mil sem avisar. Quando o verdadeiro titular encontra a cobrança, pode acreditar que o cartão foi fraudado e iniciar uma contestação.
Esse cenário é algumas vezes chamado de fraude amiga: o pagamento foi realizado por alguém próximo ao titular, e não necessariamente por um criminoso desconhecido.
Para o lojista, entretanto, o efeito pode ser semelhante. Ele precisa demonstrar que houve uma venda legítima e pode enfrentar uma disputa sobre o valor recebido.
Compra presencial autenticada tende a oferecer mais elementos de segurança
O risco não é igual em todos os meios de pagamento.
Uma compra presencial realizada com cartão físico, chip e autenticação segue um fluxo diferente de uma venda remota na qual alguém simplesmente informa os dados do cartão.
Alguns emissores e plataformas tratam inclusive compras presenciais autenticadas de maneira diferente nas contestações por não reconhecimento.
Isso acontece porque existem mais elementos técnicos ligados à operação física.
Ainda assim, o comerciante não deveria interpretar uma transação aprovada como garantia absoluta de que nenhuma disputa poderá surgir. Contestações também podem envolver produto não entregue, valor incorreto, cobrança duplicada ou outros problemas comerciais.
Além disso, regras podem mudar conforme emissor, bandeira, adquirente e forma de autenticação.
O melhor comportamento continua sendo utilizar normalmente os mecanismos de segurança previstos pela maquininha, sem improvisar formas paralelas de autorização.
Venda remota exige documentação ainda mais cuidadosa
O risco aumenta quando o cartão e o comprador não estão fisicamente presentes no estabelecimento.
Imagine uma venda fechada pelo WhatsApp. O cliente envia dados para pagar R$ 1.500 e pede que o produto seja entregue em outro endereço.
Depois surge uma contestação alegando que o titular nunca autorizou a compra.
Nesse cenário, o comerciante deveria conseguir reconstruir a operação.
Pedido, descrição do produto, conversas mantidas com o comprador, documento fiscal quando aplicável e prova de entrega podem ser importantes durante uma disputa.
Em plataformas que oferecem proteção ao vendedor, documentação de entrega e cumprimento das regras do programa costumam ser requisitos relevantes para cobertura.
Quanto maior o valor da venda remota, mais importante fica essa organização.
Não basta guardar apenas a informação de que o pagamento foi aprovado. A aprovação mostra que a transação passou pelo sistema naquele momento; os demais registros ajudam a demonstrar o contexto comercial da compra.
Lojista não deve criar uma investigação particular no balcão
O receio de chargeback também pode produzir excessos.
Não é recomendável transformar todo comprador em suspeito ou criar procedimentos invasivos sem necessidade.
O estabelecimento deve seguir as regras da empresa de pagamentos e os mecanismos de autenticação disponíveis, além das obrigações legais aplicáveis ao atendimento.
Pedir senha do cartão, fotografar dados sensíveis ou copiar informações completas do plástico cria problemas de segurança em vez de resolvê-los.
Também não faz sentido exigir automaticamente que comprador e titular tenham o mesmo nome em qualquer situação sem verificar as regras aplicáveis ao meio utilizado.
O objetivo é reduzir risco de maneira proporcional.
Se determinada transação apresenta sinais incomuns, como valor muito acima do padrão da loja, pressa excessiva, entrega para terceiro e inconsistências nas informações fornecidas, o estabelecimento pode utilizar mecanismos adicionais permitidos pela plataforma ou optar por uma forma de pagamento mais adequada.
Segurança não precisa significar improvisação.
Se houver contestação, documentação vira a principal defesa
Quando chega uma notificação, ignorá-la pode ser a pior resposta.
O comerciante deve localizar imediatamente a venda e reunir tudo o que possui sobre aquela operação.
Comprovante do pagamento, pedido, nota fiscal quando houver, conversas, registro de envio e confirmação de entrega ajudam a formar o histórico.
Também é importante respeitar o prazo informado pela adquirente para apresentar a documentação.
A situação mostra por que guardar registros não é burocracia inútil.
Uma venda presencial simples de R$ 50 provavelmente representa risco pequeno. Uma venda remota de R$ 5 mil entregue a outra pessoa merece um nível de documentação compatível com o prejuízo potencial.
Cartão de terceiro, portanto, não é sinônimo de golpe.
O alerta aparece porque existe uma diferença entre alguém utilizar legitimamente o cartão de uma pessoa próxima e alguém fazê-lo sem autorização.
Leia também:
Aumente vendas no marketplace! 🚀 Receba pagamentos no WhatsApp! Oferta imperdível: frete grátis!O lojista nem sempre consegue saber qual dos dois cenários está diante dele. Por isso, a estratégia mais segura é processar a venda pelos meios corretos, evitar atalhos com dados sensíveis e manter registros suficientes para demonstrar o que realmente foi vendido e entregue caso a compra seja questionada depois.