3DS2 no link de pagamento: por que autenticar o cliente reduz fraude em vendas remotas
Tecnologia pode pedir uma confirmação adicional do comprador antes de aprovar o cartão, acrescentando uma camada de segurança às vendas feitas sem presença física.
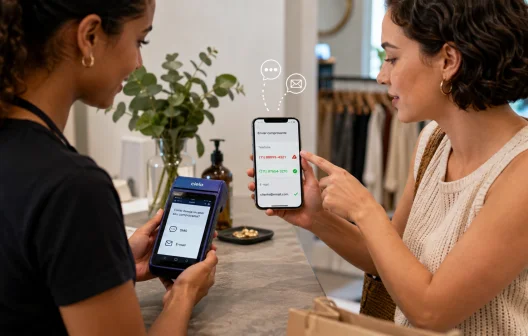
Uma loja fecha uma venda de R$ 1.500 pelo WhatsApp e envia um link de pagamento. O cliente informa os dados do cartão, mas, em vez de a compra ser imediatamente concluída, o banco solicita uma confirmação adicional pelo aplicativo.
Você pode gostar:
Frete barato: potencialize vendas! Evite perder clientes com RD Station CRM! Zere seu estoque agora!Esse passo pode fazer parte do 3DS2, tecnologia de autenticação utilizada em pagamentos online para aumentar a segurança da transação.
A lógica é acrescentar informações e, quando necessário, confirmar que quem está tentando pagar possui acesso aos mecanismos de autenticação definidos pelo emissor do cartão.
Para quem vende por link, essa camada é particularmente relevante porque comprador e comerciante não estão diante da mesma maquininha. Não existe cartão inserido no terminal nem senha digitada no balcão.
O 3DS2 ajuda a reduzir essa distância, mas não transforma uma venda remota em operação impossível de contestar.
Número, validade e CVV podem não ser suficientes
Em uma compra online tradicional, o consumidor normalmente informa dados como número do cartão, validade e código de segurança.
O problema é que essas informações podem ser obtidas por terceiros.
Uma fotografia do cartão, vazamento de dados ou acesso indevido a informações armazenadas podem permitir uma tentativa de compra sem que o verdadeiro titular esteja participando.
O 3DS2 adiciona outra camada ao processo.
Durante a transação, informações são avaliadas para determinar o risco daquela compra. Dependendo do resultado e das regras do emissor, o consumidor pode precisar realizar uma autenticação adicional.
Isso pode acontecer pelo aplicativo do banco, biometria, senha, código ou outro mecanismo definido pela instituição responsável pelo cartão.
Assim, conhecer os números impressos ou virtuais do cartão pode deixar de ser suficiente para concluir determinadas compras.
Nem toda compra precisa mostrar uma etapa extra
Autenticação adicional não significa obrigatoriamente criar mais uma tela em todas as vendas.
Uma das características do 3DS2 é permitir análise de informações relacionadas à transação antes de decidir se o cliente precisa enfrentar uma etapa adicional.
Imagine uma compra de baixo valor realizada pelo mesmo consumidor em condições consideradas normais.
Ela pode seguir um fluxo mais simples.
Agora pense em uma compra de R$ 4 mil feita em um aparelho diferente, em circunstâncias consideradas incomuns. O emissor pode exigir uma confirmação adicional.
Esse modelo tenta equilibrar duas necessidades que costumam entrar em conflito no comércio online: dificultar fraudes sem colocar obstáculos desnecessários diante de todos os compradores legítimos.
Para o lojista, isso é importante porque uma solução antifraude que interrompe demais o processo também pode aumentar abandono de compras.
3DS2 ajuda principalmente nas vendas sem cartão presente
A diferença fica mais clara quando comparada a uma compra no balcão.
Em uma venda presencial, o cliente pode inserir o cartão com chip ou utilizar aproximação e seguir os mecanismos de autenticação previstos para aquela operação.
No link de pagamento, a transação ocorre à distância.
O lojista não vê o cartão físico e não deveria receber diretamente dados sensíveis apenas para tentar reproduzir uma venda presencial.
O 3DS2 cria uma forma de o ecossistema do cartão buscar confirmação adicional no ambiente digital.
Isso torna o recurso particularmente interessante para negócios que vendem por WhatsApp, Instagram, redes sociais ou outros canais sem possuir uma loja virtual completa.
O comerciante envia o link e o cliente realiza o processo de pagamento em ambiente preparado para aquela operação.
Autenticação não elimina o chargeback
Esse é um dos cuidados mais importantes.
Uma transação autenticada ainda pode ser contestada.
Chargeback não existe apenas por fraude de cartão.
O consumidor pode questionar uma cobrança por produto não recebido, entrega diferente do combinado, cancelamento não processado, duplicidade ou outras divergências comerciais.
Por isso, o lojista não deveria enxergar a mensagem de autenticação como autorização para descuidar do restante da venda.
O 3DS2 atua principalmente sobre o risco relacionado à identidade e autorização da transação. Ele não comprova sozinho que uma mercadoria foi entregue corretamente.
Segurança de pagamento e documentação comercial continuam sendo peças diferentes.
Pedido e entrega ainda precisam ser documentados
Imagine uma loja vendendo um celular de R$ 3 mil por link.
O comprador conclui a autenticação e a transação é aprovada. A empresa envia o aparelho por transportadora.
Depois aparece uma contestação relacionada à entrega.
Nesse momento, o estabelecimento precisa de informações diferentes daquelas usadas para autenticar o cartão.
Pedido, produto vendido, endereço informado, documento fiscal quando aplicável, código de rastreamento e confirmação de entrega podem ser importantes para reconstruir a operação.
Quanto maior o valor e o risco da venda, mais relevante se torna manter esse histórico organizado.
O antifraude pode ajudar a decidir se a cobrança deve ser aprovada. A documentação ajuda a demonstrar o que aconteceu depois da aprovação.
Cliente também ganha proteção contra uso indevido
A autenticação não beneficia apenas o comerciante.
Se alguém obtém indevidamente os dados de um cartão e tenta realizar uma compra online, a exigência de confirmação adicional pode impedir que a operação seja concluída.
O verdadeiro titular pode receber uma solicitação inesperada de autenticação e simplesmente recusá-la.
Para o consumidor, isso cria uma barreira entre o vazamento dos dados e a utilização efetiva do cartão.
Para o estabelecimento, uma tentativa fraudulenta bloqueada antes da aprovação evita vários problemas posteriores: envio de mercadoria, contestação e possível perda financeira.
Segurança funciona melhor em camadas
Nenhum recurso deveria carregar sozinho a responsabilidade por uma venda remota.
Um processo mais seguro combina plataforma de pagamento adequada, autenticação quando necessária, análise de risco, confirmação da transação e documentação do pedido e da entrega.
Também evita improvisações.
Pedir foto do cartão pelo WhatsApp, guardar CVV ou receber dados completos para digitá-los manualmente cria exposição desnecessária.
Enviar um link preparado para pagamentos remotos mantém essas informações dentro do fluxo desenvolvido para esse tipo de operação.
O 3DS2 acrescenta uma camada particularmente valiosa a esse processo: quando o risco exige, não basta possuir os dados do cartão. O comprador pode precisar provar ao emissor que está realmente autorizado a utilizá-lo.
Leia também:
Aumente vendas no marketplace! 🚀 Receba pagamentos no WhatsApp! Oferta imperdível: frete grátis!Para pequenos negócios que passaram a vender por mensagens e redes sociais, essa diferença ajuda a aproximar a segurança das vendas remotas daquela preocupação que sempre existiu no balcão: ter mais certeza de que quem está pagando realmente pode fazer aquela compra.