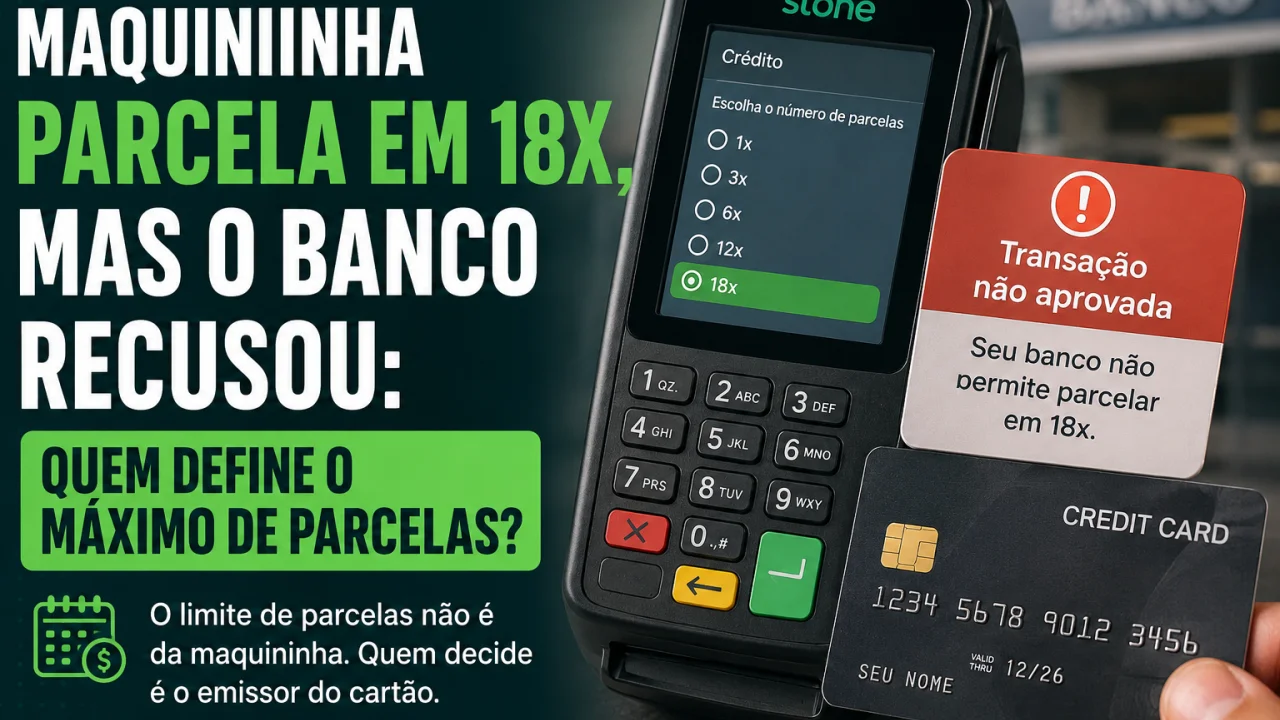
Maquininha parcela em 18x, mas o banco recusou: quem define o máximo de parcelas?
A adquirente pode oferecer parcelamento longo, mas compras acima de 12 vezes também dependem do suporte e da aprovação do banco que emitiu o cartão.
A maquininha oferece parcelamento em até 18 vezes, o produto custa R$ 3.600 e o cliente pede 18 parcelas de R$ 200. O limite disponível parece suficiente e o estabelecimento está habilitado para essa quantidade de prestações. Mesmo assim, a transação é recusada.
Você pode gostar:
Impulsione vendas com Adyen! Aumente suas vendas recorrentes! Venda no WhatsApp sem maquininha!Isso pode acontecer porque o número máximo exibido no terminal não é uma promessa de que qualquer cartão conseguirá parcelar naquela quantidade.
Em operações acima de 12 parcelas, outros participantes do sistema de pagamentos também entram na decisão. O banco que emitiu o cartão precisa oferecer suporte à modalidade e ainda pode aplicar seus próprios critérios de autorização.
Por isso, uma mesma maquininha pode aprovar 18 vezes para um cliente e recusar exatamente a mesma quantidade para outro.
A maquininha define o que o lojista pode oferecer
O primeiro limite está na solução contratada pelo estabelecimento.
Existem adquirentes que trabalham tradicionalmente com até 12 parcelas e outras que disponibilizam quantidades maiores. A Stone, por exemplo, oferece atualmente possibilidade de parcelamento em até 18 vezes em determinadas soluções e cadastros.
Isso significa que o terminal pode apresentar opções acima de 12 parcelas quando o recurso está habilitado.
O próprio lojista também pode escolher limitar o parcelamento.
Um restaurante pode aceitar somente crédito à vista. Uma loja de móveis pode trabalhar até seis vezes. Um comércio de produtos mais caros pode permitir doze ou mais.
Portanto, o número que aparece na maquininha já é resultado das configurações e condições comerciais existentes para aquele estabelecimento.
Mas essa é apenas a primeira etapa.
Acima de 12 vezes, o banco emissor também precisa aceitar
Imagine que a loja esteja habilitada para vender em 18 vezes.
Quando o cliente escolhe 15, 16 ou 18 parcelas, a transação é enviada para autorização. O banco emissor do cartão precisa reconhecer e aceitar aquela estrutura.
Se o emissor não oferecer suporte a parcelamentos acima de 12 vezes naquele produto, a compra pode ser recusada.
É por isso que o funcionário do caixa não deveria garantir ao consumidor que “se a máquina mostra 18x, vai passar em 18x”.
A informação correta é que o estabelecimento consegue tentar a cobrança nessa quantidade.
A aprovação continua dependendo também das condições do cartão utilizado.
Esse detalhe evita uma situação desconfortável em que cliente e vendedor começam a testar repetidamente a mesma transação acreditando que existe defeito na maquininha.
Limite disponível continua sendo necessário
Suporte a 18 parcelas não elimina a regra do limite do cartão.
Uma compra de R$ 3.600 dividida em 18 prestações de R$ 200 normalmente continua exigindo capacidade para autorizar o valor total da operação.
Ter apenas R$ 300 de limite disponível não costuma ser suficiente simplesmente porque a primeira parcela custa R$ 200.
O banco analisa a compra integral.
Além do limite, também podem existir critérios de segurança e análise definidos pelo emissor.
Uma transação muito acima do padrão daquele cliente, por exemplo, pode receber tratamento diferente de uma compra habitual.
Por isso, mesmo quando o consumidor acredita possuir limite suficiente, somente a instituição emissora consegue explicar com precisão determinadas recusas.
Parcelas acima de 12 também possuem valor mínimo
Existe ainda outra condição técnica.
Nas transações Stone em 18 vezes, parcelas acima de 12 precisam atualmente possuir valor mínimo de R$ 10.
Isso impede, por exemplo, dividir uma compra de R$ 100 em 13 vezes.
O valor médio de cada parcela ficaria abaixo do mínimo exigido.
Já uma venda de R$ 130 em 13 vezes chega a R$ 10 por parcela e supera essa barreira específica.
Isso não garante a aprovação final, porque banco emissor, limite e demais critérios continuam sendo avaliados.
Mas mostra que existem recusas que podem ocorrer antes mesmo de qualquer discussão sobre limite do cliente.
Diminuir o número de parcelas pode permitir uma nova tentativa
Quando uma compra acima de 12 vezes é recusada, uma alternativa é perguntar se o consumidor deseja tentar uma quantidade menor.
Se 18 vezes não funcionar, 12 vezes pode utilizar uma estrutura com compatibilidade mais ampla.
Isso não significa que a segunda tentativa será obrigatoriamente aprovada.
Se o problema for falta de limite ou bloqueio de segurança, reduzir de 18 para 12 parcelas pode produzir outra recusa.
Mas, quando a dificuldade está especificamente no suporte do emissor ao parcelamento longo, ficar dentro do intervalo tradicional pode resolver.
O estabelecimento também pode oferecer outras opções já previstas em sua política, como pagamento dividido entre meios diferentes.
Parcelado emissor é uma modalidade diferente
Existe ainda uma confusão possível entre quantidade de parcelas e quem assume o custo financeiro.
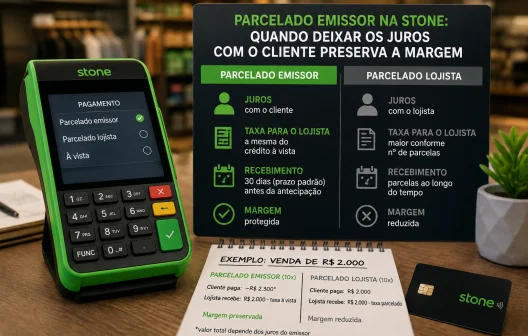
No parcelado lojista, o estabelecimento oferece o parcelamento e arca com as condições comerciais relacionadas àquela modalidade.
No parcelado emissor, o banco do cliente controla o parcelamento e cobra os juros do titular do cartão.
As duas estruturas não possuem necessariamente os mesmos limites de quantidade.
Na Stone, o Parcelado Emissor atualmente trabalha com limite de até 12 vezes, enquanto a possibilidade de chegar a 18 parcelas aparece em outras modalidades compatíveis.
Por isso, dizer apenas “a Stone parcela em 18x” simplifica demais.
O lojista precisa saber qual modalidade está utilizando.
Quem define o máximo, afinal?
Não existe um único responsável.
A adquirente define até quantas parcelas sua solução permite e se o estabelecimento possui o recurso habilitado.
O próprio lojista pode configurar um limite menor para suas vendas.
Nas operações longas, o banco emissor também precisa suportar aquela quantidade e autorizar a transação.
Por fim, características da própria compra, como valor mínimo por parcela e limite disponível do cartão, também podem impedir a conclusão.
A opção “18x” na tela representa, portanto, uma possibilidade de tentativa, não uma aprovação garantida.
Leia também:
Top maquininhas para loja — escolha já Aumente suas vendas com Yelly Pague mais rápido com Pix!Para o comerciante, entender essa diferença evita culpar imediatamente o equipamento e melhora a conversa no caixa. Se 18 parcelas forem recusadas, o próximo passo não precisa ser trocar de maquininha. Pode ser simplesmente tentar uma quantidade menor ou orientar o cliente a consultar seu banco para descobrir qual condição aquele cartão efetivamente suporta.