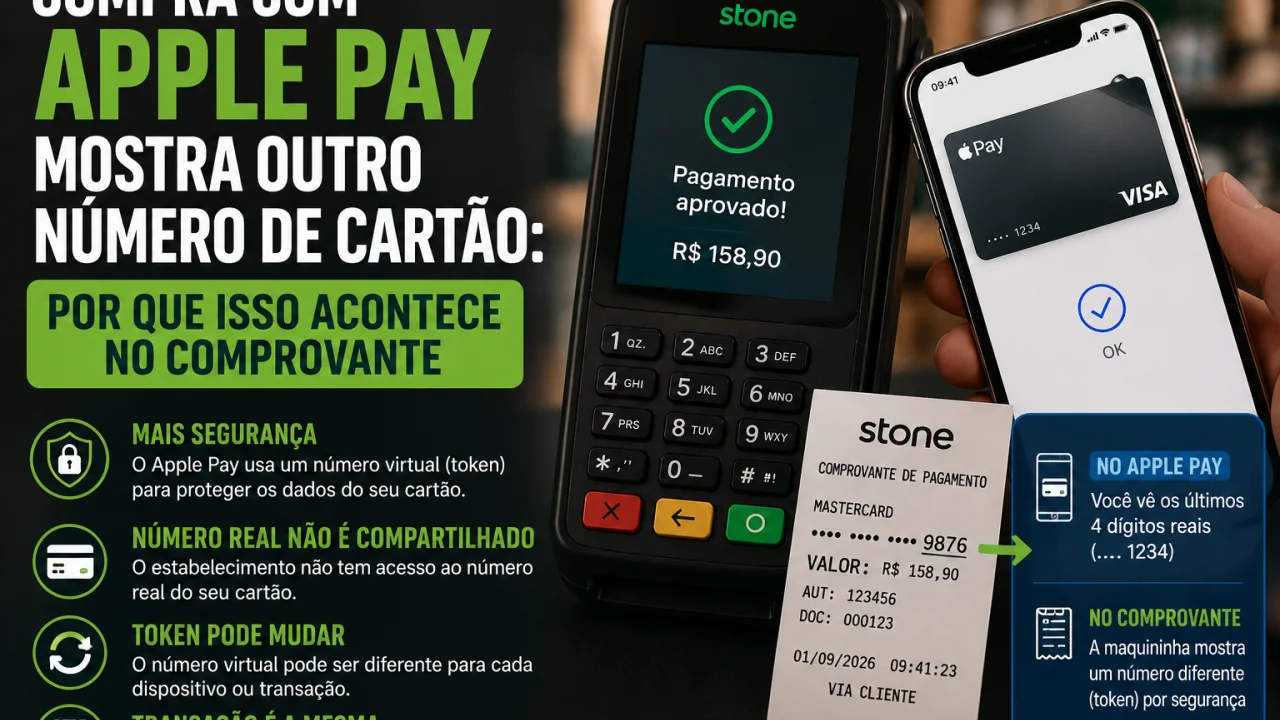
Compra com Apple Pay mostra outro número de cartão: por que isso acontece no comprovante
Carteira digital usa um identificador diferente do número impresso no cartão, por isso os últimos dígitos vistos pela loja podem não coincidir com os do plástico.
O cliente compra R$ 350 aproximando o iPhone da maquininha. Alguns dias depois, volta à loja para solicitar uma troca e apresenta o cartão físico terminado em 1234. O problema é que o comprovante da venda mostra outro final, como 7821.
Você pode gostar:
Aumente suas vendas! Aumente suas vendas recorrentes! Aceite Banricompras e venda mais!A primeira impressão pode ser de que o pagamento foi feito com outro cartão.
Mas os dois números podem estar corretos.
Quando uma compra é realizada pelo Apple Pay, o sistema não precisa transmitir ao comerciante o número real do cartão de crédito ou débito cadastrado na carteira. Em seu lugar, utiliza um identificador específico associado ao cartão e ao dispositivo.
Por isso, consultar apenas os últimos quatro dígitos do plástico pode não ser suficiente para localizar uma transação feita pelo iPhone ou Apple Watch.
Apple Pay não entrega o número real do cartão à loja
Quando um cartão compatível é adicionado ao Apple Pay, existe uma etapa de provisionamento com o emissor ou a rede de pagamentos.
É criado um Número de Conta do Dispositivo, identificador diferente do número utilizado no cartão físico.
Esse número fica associado ao cartão cadastrado naquele equipamento e é usado nas transações feitas pelo Apple Pay.
Imagine um cartão físico cujo final seja 1234.
Depois de adicioná-lo ao iPhone, o identificador utilizado pelo Apple Pay naquele aparelho poderia terminar, por exemplo, em 7821.
Quando o consumidor aproxima o telefone da maquininha, é esse identificador que pode ser transmitido para a operação.
O comerciante, portanto, não precisa receber o número completo do cartão físico para concluir a venda.
Além de facilitar o pagamento por aproximação, essa estrutura reduz a exposição direta dos dados originais do cartão durante a compra.
O mesmo cartão pode ter números diferentes em dispositivos diferentes
A situação fica ainda mais interessante quando o consumidor utiliza vários aparelhos.
Imagine que o mesmo cartão seja cadastrado em um iPhone e em um Apple Watch.
Cada dispositivo pode possuir seu próprio Número de Conta do Dispositivo.
Assim, uma compra feita pelo relógio pode apresentar últimos dígitos diferentes de outra realizada pelo telefone, mesmo que ambas tenham utilizado o mesmo cartão bancário como origem.
Por isso, perguntar apenas “qual cartão você usou?” pode não resolver imediatamente a busca de uma transação.
Também pode ser necessário descobrir qual dispositivo realizou o pagamento.
O cliente talvez se lembre de ter usado o cartão azul do banco, mas não de ter aproximado o relógio em vez do telefone.
Para o sistema da loja, esse detalhe pode fazer diferença.
A divergência aparece principalmente em trocas e reembolsos
Durante a venda, normalmente ninguém presta atenção aos últimos quatro dígitos.
A compra é aprovada e o atendimento segue.
A diferença costuma aparecer depois.
Imagine que o consumidor retorne à loja com um comprovante e peça o cancelamento da compra. O funcionário procura a transação usando o cartão físico e percebe que o número não corresponde ao registro.
Isso não significa automaticamente que o comprovante esteja errado.
O cliente pode consultar no próprio dispositivo utilizado para pagar os últimos quatro dígitos do número associado ao Apple Pay.
No iPhone, essas informações ficam disponíveis nos detalhes do cartão dentro da Carteira. No Apple Watch, também é possível consultar os dados correspondentes ao cartão utilizado no relógio.
Esses dígitos ajudam a relacionar a compra à transação correta.
Reembolso deve continuar ligado à operação original
A existência de outro número não muda uma regra importante: quando possível, o reembolso deve seguir o procedimento associado à compra original.
A loja não deveria simplesmente olhar para a divergência, concluir que não consegue localizar a venda e devolver o dinheiro por Pix.
Esse improviso cria duas movimentações independentes.
O pagamento original continua registrado no cartão, enquanto uma transferência separada sai do caixa da empresa.
Se posteriormente também ocorrer estorno pelo meio original, existe risco de devolução duplicada.
O melhor caminho é localizar corretamente a transação feita pelo Apple Pay e utilizar o fluxo de cancelamento ou reembolso disponibilizado pela adquirente.
Em alguns procedimentos, o cliente pode precisar aproximar novamente o mesmo dispositivo utilizado na compra.
Os últimos quatro dígitos continuam úteis, mas precisam ser interpretados corretamente
Comerciantes costumam usar os últimos dígitos do cartão para diferenciar vendas semelhantes.
Imagine duas transações de R$ 200 feitas com poucos minutos de diferença.
O valor sozinho não informa qual pertence ao cliente que está no balcão.
Horário, NSU, autorização e final do cartão ajudam a separar as operações.
Quando entra uma carteira digital, o raciocínio continua válido, mas o “final do cartão” pode ser o identificador digital utilizado pelo dispositivo, e não o final impresso no plástico.
Por isso, códigos de transação continuam sendo ferramentas importantes.
Quanto mais informações o estabelecimento utiliza em conjunto, menor é a chance de cancelar uma venda errada.
Número diferente é parte da proteção, não sinal de problema
Para o consumidor, encontrar números diferentes pode parecer estranho.
Na prática, esse comportamento faz parte da arquitetura de segurança da carteira digital.
O número completo original do cartão não precisa ser fornecido ao comerciante durante cada pagamento.
Isso reduz a circulação direta dessa informação e cria uma credencial associada ao dispositivo utilizado.
Para o lojista, a principal consequência é operacional: equipe e atendimento precisam conhecer essa possibilidade.
Quando alguém disser “esse não é o final do meu cartão”, a resposta não deveria ser imediatamente que a compra pertence a outra pessoa.
Se a venda foi feita pelo Apple Pay, o próximo passo é conferir o identificador do cartão dentro do dispositivo usado no pagamento e cruzá-lo com os demais dados da transação.
O cartão físico terminado em 1234 e o comprovante terminado em 7821 podem representar exatamente a mesma forma de pagamento.
Leia também:
Pague mais rápido com o iPhone Troque a maquininha por gestão completa! Aceite Alelo, Sodexo e Ticket! Impulsione vendas.O que mudou não foi necessariamente o cartão. Foi a maneira como ele foi apresentado à maquininha.