Comprovante falso de Pix: por que o print não confirma pagamento e como o lojista deve conferir ante
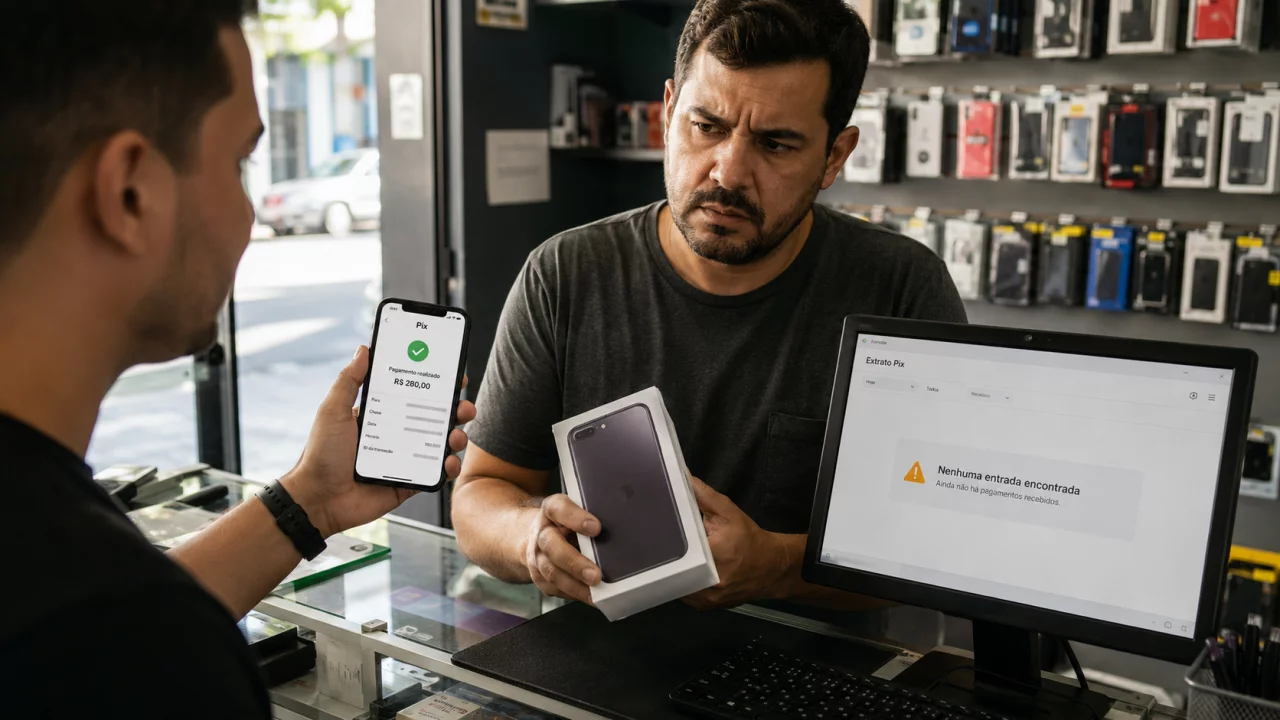
Prints podem ser adulterados e até um comprovante verdadeiro pode representar apenas um agendamento; a confirmação segura é verificar se o dinheiro realmente entrou na conta.
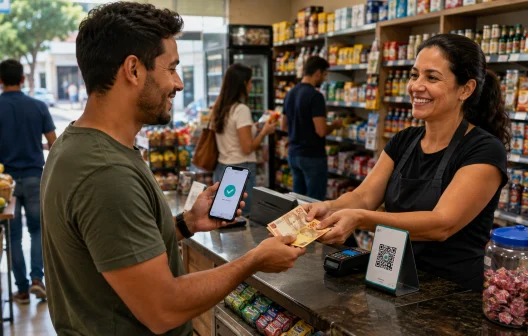
O cliente mostra a tela do celular, envia um comprovante pelo WhatsApp ou apresenta uma imagem aparentemente emitida pelo aplicativo do banco. Para quem está com fila no caixa ou precisa entregar rapidamente um pedido, pode parecer suficiente: o Pix foi feito e a mercadoria pode seguir.
Você pode gostar:
8 ideias para ganhar renda extra agora MEI atrasado? Veja como regularizar Cartões para autônomos: aprovação rápidaÉ justamente essa pressa que abre espaço para o golpe do falso comprovante. Criminosos podem editar imagens, produzir telas semelhantes às de aplicativos bancários ou apresentar comprovantes de operações agendadas como se representassem transferências já concluídas. Casos desse tipo continuam sendo registrados por autoridades policiais, inclusive envolvendo comerciantes que entregaram produtos sem que o dinheiro tivesse efetivamente chegado à conta.
A regra mais segura para o estabelecimento é simples: o comprovante apresentado pelo comprador não é a confirmação final do recebimento. Antes de entregar produto ou concluir um serviço, é preciso verificar a entrada do valor no aplicativo, sistema ou extrato da conta que deveria receber o Pix. O próprio Banco Central orienta que, em um Pix agendado, o comprovante existe antes da transferência e que o recebedor deve confirmar o crédito antes de liberar produtos ou serviços.
Um comprovante pode existir sem o dinheiro ter sido transferido
A confusão fica mais fácil de entender quando se observa o Pix Agendado.
O cliente pode configurar uma transferência para uma data futura e receber um comprovante do agendamento. Isso não significa que o dinheiro já esteja na conta do comerciante. O valor somente será transferido na data marcada, desde que a operação seja efetivamente executada.
Desde abril de 2025, as instituições participantes do Pix devem diferenciar visualmente os comprovantes. Segundo o Banco Central, o documento de um agendamento deve trazer a expressão “Agendamento Pix” e um ícone relacionado a calendário, enquanto pagamentos concluídos devem apresentar indicação própria de conclusão.
Ainda assim, olhar apenas para o documento continua não sendo suficiente.
Uma imagem pode ser recortada, editada ou recriada. Além disso, o funcionário responsável pelo caixa pode não perceber diferenças pequenas em segundos de atendimento.
Por isso, conferir se aparece a palavra correta no comprovante pode ajudar, mas não deve substituir a consulta ao recebimento.
Pix normalmente chega em segundos
Uma vantagem do Pix é justamente permitir confirmação rápida.
O sistema foi desenvolvido pelo Banco Central para transferências instantâneas, disponíveis a qualquer hora e em qualquer dia. Em uma operação efetivamente concluída, o dinheiro normalmente chega à conta do recebedor em poucos segundos.
Isso reduz a justificativa para o comerciante depender apenas do comprovante.
Se um cliente afirma ter acabado de fazer um Pix de R$ 350, o estabelecimento pode abrir o aplicativo da conta utilizada para receber ou consultar sua solução de cobrança e verificar se a entrada de R$ 350 realmente apareceu.
Se o valor não estiver confirmado, o produto não deveria ser liberado apenas porque existe uma imagem dizendo que o pagamento ocorreu.
Também é importante conferir valor e identificação da transação. Um estabelecimento com muitas vendas simultâneas pode receber diversos Pix semelhantes e associar por engano o pagamento de outro cliente à compra que está diante do caixa.
QR Code pode facilitar a conferência no comércio
Quanto maior o número de vendas, menos eficiente se torna pedir que cada consumidor digite manualmente uma chave Pix.
Soluções de cobrança que geram QR Code para cada transação ajudam a conectar o pagamento ao valor correto. Muitas maquininhas, sistemas de PDV e contas empresariais já oferecem esse tipo de cobrança.
O benefício não é apenas poupar o cliente de digitar uma chave.
Quando a cobrança é criada dentro do sistema utilizado pelo negócio, a confirmação pode aparecer associada à própria venda. Isso reduz a dependência de prints enviados pelo comprador e facilita a conciliação no fechamento do caixa.
Para restaurantes, lojas, delivery e negócios com vários funcionários, estruturar o Pix como um meio de pagamento do sistema tende a ser mais seguro do que utilizar uma chave solta e esperar que cada atendente confira imagens de comprovantes.
Funcionários precisam de uma regra única
O golpe também explora diferenças de procedimento entre atendentes.
O proprietário pode saber que nunca deve entregar mercadoria antes de consultar o recebimento, enquanto um funcionário novo pode acreditar que visualizar um comprovante é suficiente.
Uma rotina simples reduz essa vulnerabilidade: nenhum pedido pago por Pix deve ser liberado apenas pela apresentação de um print ou mensagem.
O atendente precisa verificar a confirmação pelo canal definido pelo estabelecimento. Pode ser o aplicativo bancário, o sistema de caixa, a maquininha que gerou o QR Code ou outra ferramenta oficial utilizada para acompanhar os recebimentos.
Esse procedimento deve valer até quando o cliente demonstra pressa.
Frases como “meu aplicativo já confirmou”, “o banco demora para aparecer aí” ou “estou sem tempo, depois vocês conferem” não alteram o fato de que a venda ainda não está confirmada para o estabelecimento.
E se o lojista perceber o golpe depois da entrega?
Se o produto já foi entregue e o comerciante descobre que não houve pagamento, o caso deixa de ser apenas uma falha de conciliação e pode envolver fraude.
Orientações policiais sobre falso pagamento recomendam preservar conversas, imagens, dados do pedido e demais registros capazes de ajudar na identificação de quem realizou a operação. A Polícia Civil também orienta comerciantes a consultar diretamente a conta antes da entrega, justamente porque o comprovante isolado pode ser falsificado.
Dependendo da situação, o estabelecimento pode registrar ocorrência e apresentar os elementos disponíveis às autoridades.
Prevenir, porém, é muito mais simples do que tentar recuperar uma mercadoria depois.
O Pix trouxe velocidade ao caixa, mas essa rapidez só funciona a favor do comerciante quando a confirmação também faz parte do processo. O print pode servir como referência para localizar uma transação. Não deve funcionar como autorização para entregar um celular, uma encomenda ou qualquer outro produto.
Leia também:
QR Code Pix: facilite a conciliação! Cartões para autônomos: aprovação rápida Atenção! Pix trocado: identifique desvio!A confirmação verdadeira está do outro lado da venda: no momento em que o estabelecimento consulta sua própria conta e encontra o dinheiro que deveria ter recebido.