Recebíveis podem ser negociados com outro banco sem trocar a maquininha?
Vendas futuras no cartão podem servir para antecipação ou garantia em outra instituição, sem exigir que o lojista abandone necessariamente a adquirente usada no caixa.Uma loja utiliza a mesma maquininha há anos, está satisfeita com as taxas das vendas, ma
Uma loja utiliza a mesma maquininha há anos, está satisfeita com as taxas das vendas, mas recebe de outro banco uma proposta melhor para antecipar recebíveis ou contratar crédito usando as vendas futuras como garantia.
Você pode gostar:
Evite surpresas financeiras! 📉💰 Economize agora com Pix! Evite erros de estoque: use Olist TinyÉ preciso trocar a maquininha para aceitar a oferta?
Não necessariamente.
O sistema de registro de recebíveis permite separar duas relações que antigamente ficavam muito mais amarradas: a empresa que processa as vendas e a instituição que oferece crédito sobre o dinheiro que o estabelecimento receberá no futuro.
Na prática, o comerciante pode continuar passando os cartões na adquirente A e negociar determinados recebíveis com a instituição B, desde que a operação seja compatível com as regras de registro, os valores estejam disponíveis e não existam vínculos anteriores que impeçam a negociação.
A maquininha cria a venda, mas o recebível pode seguir outro caminho financeiro
Imagine uma loja de móveis que vende R$ 80 mil por mês utilizando uma determinada adquirente.
Parte dessas vendas ocorre no crédito parcelado. Por isso, existe uma agenda de valores que serão pagos ao estabelecimento nos próximos meses.
Esses valores futuros são os recebíveis.
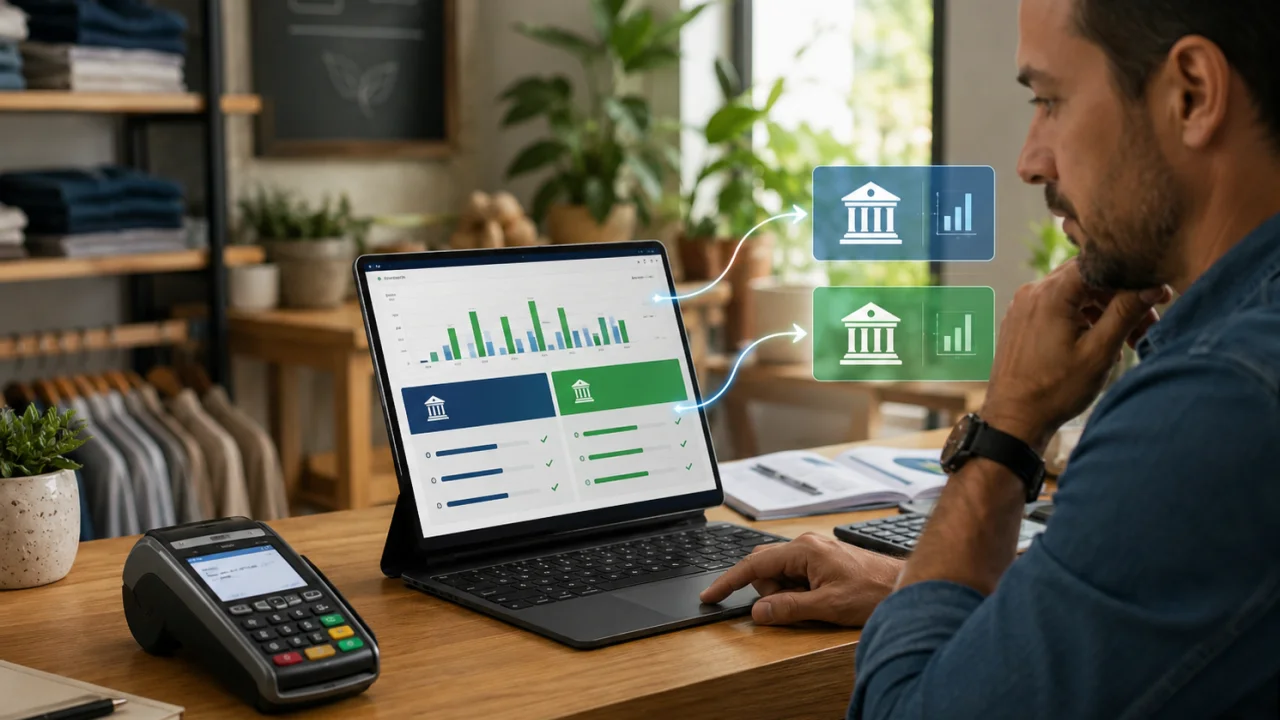
A adquirente continua sendo responsável pelo processamento das transações feitas na maquininha, mas o lojista pode analisar propostas de outras instituições interessadas em antecipar ou financiar aquele fluxo futuro.
Imagine que a empresa da maquininha ofereça determinado custo para antecipar R$ 30 mil.
Um banco com o qual o lojista já trabalha apresenta uma condição melhor.
A existência dessa segunda proposta não exige necessariamente substituir os terminais instalados na loja.
O objeto da negociação são os recebíveis, não o equipamento físico utilizado para originar as vendas.
Registro permite saber quem possui direito sobre o dinheiro futuro
Essa possibilidade depende de uma infraestrutura que registra os recebíveis gerados pelas vendas com cartão.
O sistema identifica valores, datas previstas de liquidação e eventuais negociações realizadas sobre eles.
Isso é importante porque uma instituição financeira que oferece crédito precisa saber se o dinheiro apresentado como garantia realmente existe e se já não está comprometido em outra operação.
Imagine um estabelecimento com R$ 50 mil em vendas futuras.
Se R$ 20 mil já estiverem vinculados a um empréstimo, esses mesmos recebíveis não deveriam ser tratados como completamente livres para uma segunda negociação incompatível.
O registro cria visibilidade sobre esses vínculos.
Para o lojista, isso amplia a possibilidade de comparar propostas sem depender exclusivamente da empresa que colocou a maquininha no balcão.
Trocar de financiador é diferente de trocar de adquirente
Os dois movimentos podem acontecer, mas não significam a mesma coisa.
Trocar de adquirente significa mudar quem processa as novas vendas com cartão. Normalmente envolve contratar outra solução de pagamentos, utilizar novos terminais ou alterar integrações.
Trocar a instituição que financia os recebíveis significa buscar outra empresa para antecipar valores ou conceder crédito usando as vendas futuras.
A maquininha pode continuar exatamente a mesma.
Imagine um restaurante utilizando uma adquirente há três anos. O equipamento funciona bem e as taxas de débito e crédito são competitivas.
O banco da conta empresarial, porém, oferece uma linha de capital de giro garantida por recebíveis em condição interessante.
O restaurante não precisa necessariamente abandonar sua estrutura de pagamentos apenas para contratar esse crédito.
As duas relações podem coexistir.
Recebível já comprometido pode limitar a escolha
A liberdade não é absoluta.
Se o estabelecimento já utilizou parte de suas vendas futuras como garantia de outro empréstimo ou realizou uma negociação anterior, pode existir um ônus registrado sobre determinados recebíveis.
Nesse caso, aquela parcela da agenda não está completamente disponível.
Imagine uma empresa que possua R$ 100 mil em recebíveis para os próximos meses, mas tenha R$ 60 mil vinculados a uma operação de crédito.
Ela não deveria analisar outra proposta imaginando que todos os R$ 100 mil estão livres.
A nova instituição verificará aquilo que efetivamente pode ser negociado.
Por isso, antes de comparar propostas, vale entender o estado atual da agenda de recebíveis.
Negociar fora da adquirente pode aumentar a concorrência
Essa estrutura cria uma vantagem importante para o comerciante: possibilidade de comparar custos.
Se apenas a empresa responsável pela maquininha pudesse antecipar aquelas vendas, o lojista teria poucas alternativas.
Com os recebíveis registrados e negociáveis, outras instituições podem analisar o ativo e apresentar ofertas.
Isso não significa que outra proposta será sempre melhor.
Um banco pode oferecer taxa menor, mas exigir outra estrutura de crédito. A própria adquirente pode oferecer liquidação mais simples ou condições promocionais.
O benefício está em poder comparar.
A decisão deixa de ser “aceito a antecipação da minha maquininha ou não antecipo” e passa a incluir alternativas diferentes para financiar o mesmo fluxo futuro.
O dinheiro pode continuar sendo direcionado conforme a negociação
Quando existe uma operação válida sobre os recebíveis, o sistema precisa garantir que os valores negociados respeitem o destino contratado.
Por isso, simplesmente mudar manualmente a conta de recebimento ou começar a utilizar outra instituição não elimina um vínculo já registrado.
Imagine que um lojista obtenha empréstimo garantido por parte das vendas futuras.
Depois, percebendo que aqueles recebíveis estão comprometidos, tenta alterar a conta para onde o dinheiro seria originalmente enviado.
A garantia não deveria desaparecer apenas por essa mudança operacional.
O registro existe justamente para acompanhar o direito sobre aqueles valores independentemente de uma tentativa de redirecionamento simples.
Antes de aceitar outra proposta, compare o custo total
Ter liberdade para negociar não significa contratar automaticamente a instituição com a menor porcentagem anunciada.
O lojista precisa observar quanto receberá líquido, prazo, valor vinculado, custo total e consequências de uma eventual queda no faturamento.
Também deve verificar se a operação é antecipação de recebíveis ou empréstimo garantido por eles.
Na antecipação, o estabelecimento vende ou antecipa valores que já possui a receber.
No crédito garantido, existe uma dívida separada e os recebíveis funcionam como segurança para seu pagamento.
São estruturas diferentes.
A possibilidade de buscar outra instituição é valiosa justamente porque permite escolher qual delas faz mais sentido para o caixa.
A maquininha continua sendo a porta de entrada das vendas. Os recebíveis gerados por ela, porém, são ativos financeiros que podem seguir uma negociação diferente.
Leia também:
Aumente suas vendas agora! Evite erros de estoque: use Olist Tiny Evite erros financeiros com NF-ePara o pequeno negócio, entender essa separação ajuda a evitar uma escolha desnecessariamente radical: encontrar crédito melhor em outro banco não significa obrigatoriamente arrancar do balcão uma maquininha que já funciona bem.