Compra no cartão, devolução por Pix: por que reembolsar por outro meio bagunça o caixa
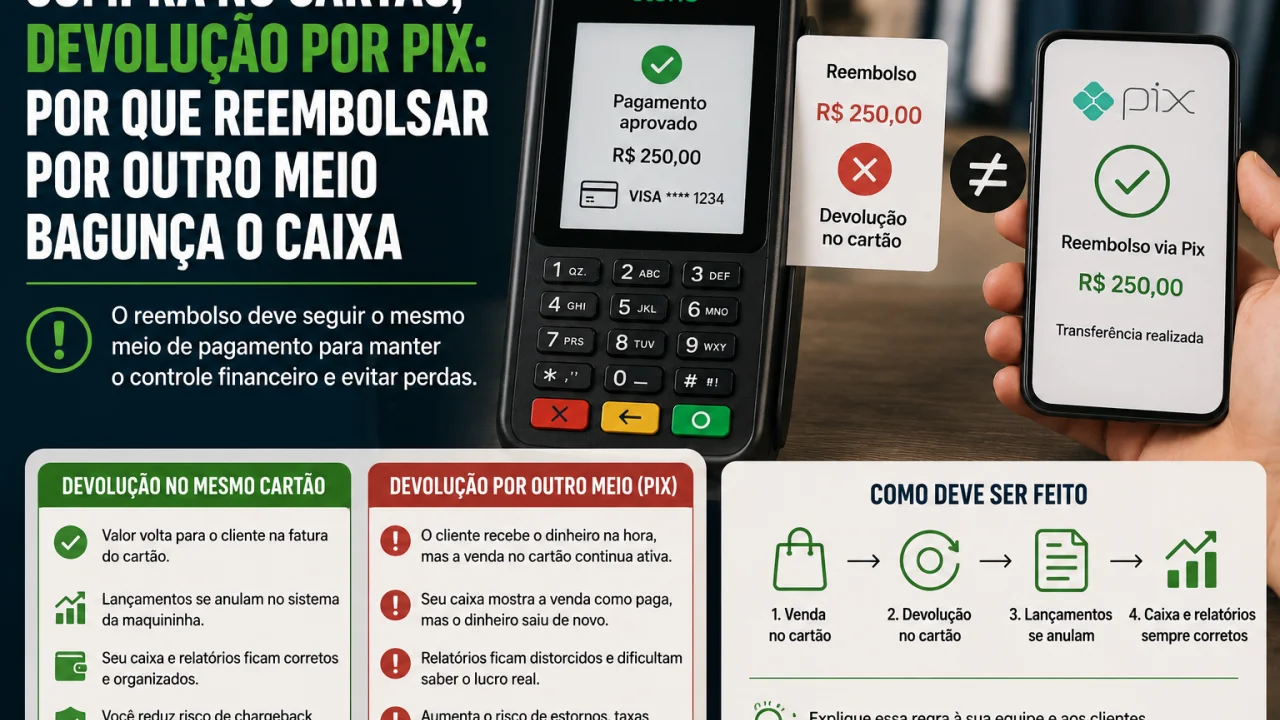
Devolver por Pix pode parecer mais rápido, mas cria uma movimentação separada da compra original e aumenta o risco de conciliação errada ou reembolso duplicado.
O cliente compra um produto de R$ 500 no cartão de crédito e, no dia seguinte, retorna à loja para desistir da compra. Como o estorno pela adquirente pode levar algum tempo para aparecer na fatura, o comerciante oferece uma solução aparentemente simples: faz um Pix de R$ 500 para o consumidor e considera o assunto encerrado.
Você pode gostar:
Evite surpresas financeiras! 📉💰 Economize agora com Pix! Evite erros de estoque: use Olist TinyPara o cliente, o dinheiro voltou rapidamente. Para o caixa da empresa, porém, agora existem duas operações independentes.
A venda de R$ 500 continua registrada no cartão e um novo pagamento de R$ 500 saiu da conta da empresa por Pix. Se a transação original também for posteriormente cancelada, o consumidor poderá acabar recebendo o valor duas vezes.
Por isso, sempre que o sistema permitir, a devolução deveria permanecer vinculada ao meio usado na compra original.
Pix não cancela a venda feita no cartão
Esse é o ponto central.
Imagine uma venda de R$ 800 no crédito.
A adquirente registra a transação, aplica as condições contratadas e cria o respectivo recebível. Se o comerciante transfere R$ 800 para o cliente via Pix, nada disso é automaticamente alterado.
O sistema do cartão continua enxergando a compra original.
Para desfazê-la, é necessário localizar aquela transação e executar o procedimento de cancelamento ou estorno disponibilizado pela empresa responsável pelo pagamento.
O Pix representa outra movimentação.
Na contabilidade gerencial, o negócio passa a ter uma venda no cartão e uma saída bancária separada. Para que o resultado final fique correto, alguém precisará relacionar manualmente as duas operações.
Quanto maior o volume de devoluções, mais difícil fica controlar esse tipo de improvisação.
O maior risco é devolver o dinheiro duas vezes
Imagine que o funcionário faça um Pix de R$ 500 porque o cliente está com pressa.
Depois, o gerente recebe o pedido de cancelamento da compra e, sem saber que o Pix já foi realizado, localiza a transação no sistema da maquininha e também solicita o estorno.
O consumidor recebe R$ 500 pelo Pix e posteriormente mais R$ 500 na fatura ou conta vinculada ao cartão.
A loja devolveu R$ 1.000 por uma compra de R$ 500.
Esse erro pode ser especialmente difícil de perceber quando diferentes funcionários cuidam do atendimento, financeiro e conciliação.
Uma anotação escrita em papel ou uma mensagem interna dizendo “já devolvemos por Pix” não possui a mesma segurança de um fluxo em que o próprio sistema mostra que a venda foi cancelada.
Manter o reembolso ligado à transação original reduz esse risco.
Estorno no cartão pode demorar mais para aparecer
A preferência pelo Pix costuma surgir por um motivo compreensível: velocidade.
Depois que o comerciante cancela uma transação, o consumidor pode não enxergar a devolução imediatamente.
No débito, o prazo para recomposição do saldo pode variar conforme a instituição emissora. No crédito, a devolução pode aparecer na própria fatura ou em uma seguinte, dependendo de quando o cancelamento foi processado e do fechamento do cartão.
Isso pode gerar desconforto no atendimento.
O cliente devolveu o produto agora e gostaria de ver o dinheiro de volta agora.
O lojista pode explicar que o cancelamento já foi solicitado pelo meio original e fornecer o comprovante correspondente, sem prometer que a atualização aparecerá instantaneamente no aplicativo do banco.
A demora entre solicitar o estorno e o consumidor visualizar o crédito não significa necessariamente que o estabelecimento deixou de devolver.
Devolver pelo meio original facilita a conciliação
Imagine um mês com 40 devoluções.
Se cada uma for tratada dentro das próprias transações, o relatório da adquirente consegue mostrar vendas e cancelamentos relacionados.
O gestor pode observar:
venda de R$ 300;
cancelamento de R$ 300.
A história financeira é relativamente fácil de reconstruir.
Agora imagine que metade das devoluções tenha sido feita por Pix.
O relatório de cartões continua mostrando as vendas. No extrato bancário aparecem transferências para pessoas diferentes. O financeiro precisa descobrir qual Pix corresponde a qual compra e verificar se alguma transação também foi cancelada.
O procedimento que economizou alguns minutos no balcão pode produzir horas de conciliação posteriormente.
Devolução parcial também exige atenção
O mesmo princípio vale quando somente uma parte da compra precisa ser devolvida.
Imagine uma venda de R$ 1.000 no crédito e um acordo para devolver R$ 200.
Quando a adquirente permite cancelamento parcial para aquela modalidade e dentro do prazo aplicável, utilizar esse recurso mantém a devolução associada à compra.
Fazer um Pix de R$ 200 cria novamente um fluxo separado.
Além da conciliação, existe outro problema: meses depois alguém pode analisar apenas a venda original e não perceber que parte do valor já foi devolvida externamente.
Quanto mais distante estiver o pagamento da transação que o originou, mais dependente o negócio fica de registros paralelos.
Há situações em que outro meio pode ser necessário
Nem sempre será tecnicamente possível devolver exatamente pelo fluxo original.
Prazos podem ter expirado, determinadas modalidades possuem limitações e situações excepcionais podem exigir outro procedimento.
Quando isso acontecer, a empresa deveria tratar a devolução alternativa como exceção documentada.
É importante registrar número do pedido, valor original, motivo da devolução, transação correspondente e comprovante da transferência realizada.
Também é necessário garantir que ninguém solicite posteriormente outro estorno sobre a mesma compra.
O problema não é o Pix em si.
É usar uma transferência independente como se ela automaticamente cancelasse a movimentação anterior.
Rapidez no atendimento não deveria criar uma dívida escondida no caixa
Para o consumidor, receber imediatamente pode parecer melhor. Para a empresa, porém, o procedimento mais rápido nem sempre é o mais seguro.
Quando a compra ocorreu no cartão, o caminho mais organizado é localizar a venda e utilizar o mecanismo de cancelamento ou estorno previsto para ela.
Assim, venda e devolução permanecem conectadas.
Se excepcionalmente for necessário devolver por Pix, o negócio precisa criar controles capazes de impedir um segundo reembolso e explicar posteriormente por que existe uma venda no cartão acompanhada de uma transferência bancária.
Resolver a reclamação do cliente em poucos segundos é importante. Mas resolver de uma maneira que faça o mesmo dinheiro sair duas vezes transforma rapidez em prejuízo.
Leia também:
Aumente suas vendas agora! Evite erros de estoque: use Olist Tiny Evite erros financeiros com NF-eNo caixa, o melhor reembolso não é necessariamente aquele que chega mais rápido. É aquele que encerra corretamente a operação original e deixa um caminho claro para quem precisar conferir a venda depois.