Chargeback maior que o saldo: a adquirente pode descontar das próximas vendas?
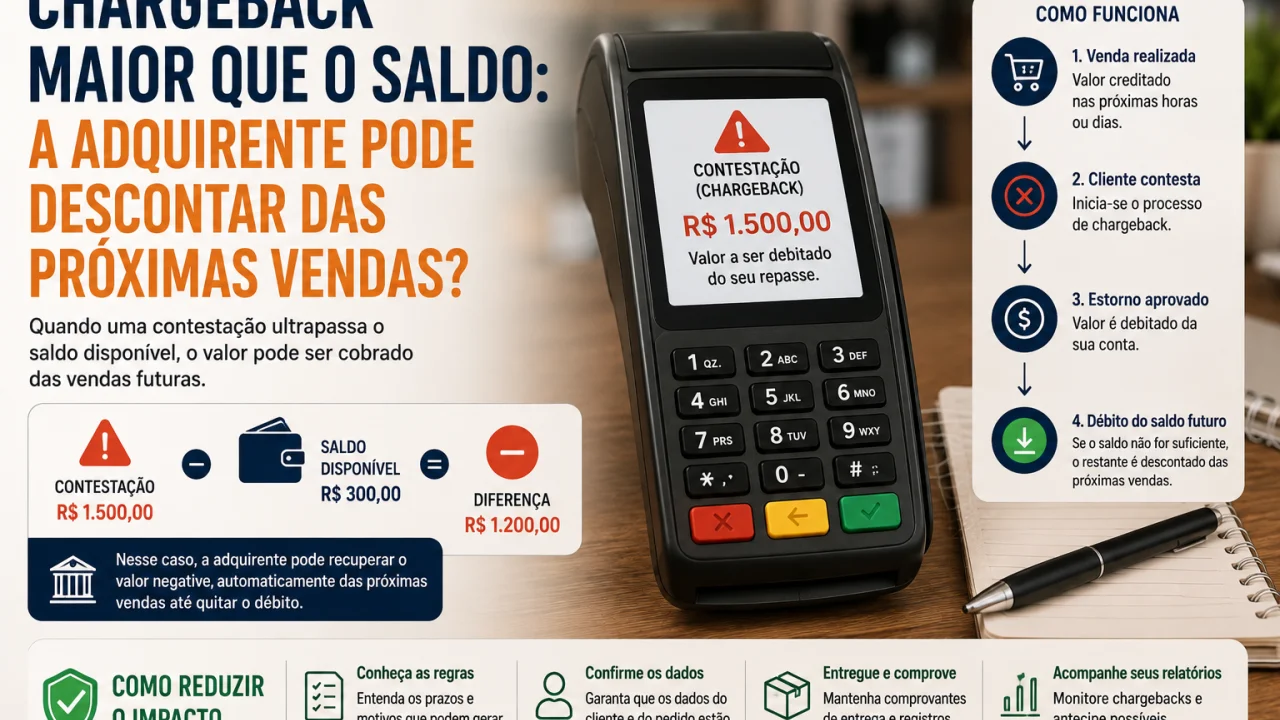
Quando uma contestação precisa ser devolvida e não há dinheiro suficiente na conta, recebíveis futuros podem ser usados para compensar o débito, conforme as regras contratadas.
Uma loja vende um notebook por R$ 4 mil no cartão, recebe normalmente pela operação e utiliza o dinheiro para pagar fornecedores. Algumas semanas depois, o titular contesta a compra e o processo termina com decisão desfavorável ao estabelecimento.
Você pode gostar:
Estoque eficiente: menos dinheiro parado Aumente caixa com assinatura Stone Controle financeiro no Omie: vantagens instantâneas!Nesse momento, o lojista precisa devolver os R$ 4 mil relacionados ao chargeback. O problema é que sua conta possui apenas R$ 500 disponíveis.
O que acontece com os R$ 3.500 restantes?
Dependendo das regras da empresa de pagamentos, a dívida não desaparece simplesmente porque não existe saldo suficiente naquele momento. A adquirente pode compensar o valor com recebíveis de outras vendas, inclusive aqueles que ainda chegarão ao negócio.
Na prática, uma contestação criada por uma venda antiga pode reduzir o dinheiro disponível das vendas realizadas amanhã.
Chargeback pode acontecer depois que o dinheiro já foi utilizado
Esse é um dos motivos pelos quais a contestação pode causar impacto relevante no caixa.
O comerciante realiza a venda, recebe o pagamento e considera aquele dinheiro parte normal do faturamento.
Ele compra estoque, paga aluguel ou utiliza o saldo para outras despesas.
Dias ou semanas depois, surge uma contestação.
Se o estabelecimento não consegue comprovar a legitimidade da transação dentro das regras aplicáveis, pode precisar devolver o valor.
Imagine que a empresa já tenha utilizado integralmente os R$ 4 mil recebidos pela venda contestada.
O chargeback cria então uma obrigação financeira em um momento diferente daquele em que o dinheiro entrou.
É justamente essa distância que pode gerar saldo insuficiente.
Próximas vendas podem ajudar a cobrir a dívida
Os contratos das empresas de pagamento podem prever mecanismos para recuperar valores devidos.
Entre eles está a compensação com recebíveis vencidos ou futuros.
Imagine que, depois do chargeback de R$ 4 mil, a loja tenha apenas R$ 500 disponíveis, mas possua R$ 6 mil em vendas no crédito previstas para os próximos dias.
Parte desses recebíveis pode ser utilizada para cobrir os R$ 3.500 restantes.
Isso significa que os clientes continuam comprando normalmente e as vendas aparecem como aprovadas, mas nem todo o valor previsto chegará livremente ao caixa.
O dinheiro pode ser direcionado primeiro para regularizar a obrigação existente.
Para o comerciante, a sensação pode ser de que vendas novas estão sendo usadas para pagar um problema antigo. Financeiramente, é exatamente isso que a compensação representa.
Saldo insuficiente não encerra a cobrança
Também não é seguro imaginar que basta parar de utilizar uma determinada maquininha para evitar a devolução.
Quando os recebíveis não são suficientes, o contrato pode prever outras formas de cobrança.
A SumUp, por exemplo, estabelece atualmente a possibilidade de emitir boleto para devolução do montante quando não existem recebíveis suficientes para cobrir determinado valor contestado.
Em algumas situações contratuais, também podem existir procedimentos adicionais se o débito permanecer sem pagamento, inclusive medidas de cobrança e restrições na utilização dos serviços.
O ponto principal é que chargeback não funciona como um desconto limitado ao saldo que estava disponível no instante da contestação.
Existe uma obrigação a ser liquidada.
Uma venda de R$ 5 mil pode comprometer vários dias de caixa
O impacto fica mais claro com uma simulação.
Imagine um pequeno comércio que venda aproximadamente R$ 2 mil por dia no cartão e opere com margem apertada.
Surge um chargeback de R$ 5 mil e não existe saldo disponível.
Se parte relevante dos próximos recebimentos for usada para compensar essa dívida, o estabelecimento poderá passar alguns dias recebendo muito menos dinheiro livre do que normalmente espera.
Enquanto isso, fornecedores, salários e outras despesas continuam vencendo.
O prejuízo deixa de estar limitado à venda contestada. Ele passa a afetar o capital de giro.
Por isso, uma operação de valor muito acima do padrão do negócio merece cuidados proporcionais.
Uma contestação de R$ 100 em um estabelecimento que vende R$ 100 mil por mês possui um efeito. Uma contestação de R$ 8 mil em uma empresa que movimenta R$ 20 mil pode alterar completamente o caixa daquela semana.
Reserva financeira reduz o efeito das contestações
Nem todo negócio precisa criar uma enorme reserva exclusivamente para chargebacks.
Mas empresas expostas a esse risco deveriam incluí-lo no planejamento.
Vendas online, links de pagamento, produtos de valor elevado e operações sem presença física do cartão tendem a justificar atenção maior à documentação e ao risco de contestação.
Uma pequena reserva financeira pode impedir que um único chargeback deixe o estabelecimento sem dinheiro para despesas básicas.
Também é útil acompanhar a proporção de contestações em relação às vendas.
Se o número começa a aumentar, o problema deve ser investigado antes de se transformar apenas em uma despesa financeira recorrente.
Pode existir fraude, falha na identificação das cobranças, problema de entrega ou processo comercial que esteja levando clientes a contestar transações legítimas.
Documentação continua sendo a primeira defesa
A melhor maneira de reduzir o impacto de um chargeback é evitar perder uma disputa que poderia ser comprovada.
Quando chega uma contestação, o estabelecimento precisa agir dentro do prazo indicado e apresentar os documentos permitidos para aquele caso.
Pedido, nota fiscal quando aplicável, comprovante de entrega, comunicação com o comprador e outros registros podem ajudar a demonstrar que a operação realmente aconteceu.
Cada modalidade possui regras próprias, portanto não existe um único documento capaz de garantir vitória em qualquer disputa.
O importante é conseguir reconstruir a venda.
Se o estabelecimento ignora a notificação ou não possui documentação suficiente, aumenta o risco de precisar devolver o dinheiro.
Vendas futuras não devem ser tratadas como dinheiro garantido
Recebíveis são importantes para o planejamento, mas podem existir compromissos sobre eles.
Antecipações, garantias de empréstimos e chargebacks são exemplos de situações capazes de alterar quanto efetivamente chegará ao caixa.
Por isso, uma empresa que prevê receber R$ 10 mil nos próximos dias não deveria considerar automaticamente todo esse valor disponível antes de verificar seus compromissos.
Uma contestação maior do que o saldo disponível pode atravessar o calendário e atingir justamente essas entradas futuras.
O chargeback começa em uma venda específica, mas seu efeito financeiro pode se espalhar pelas seguintes.
Leia também:
Simples e rápido: controle suas finanças! Aumente suas vendas agora! Ache vendas rapidamente: NSU na mão!Para o pequeno comerciante, entender essa possibilidade muda a forma de enxergar uma contestação: não é apenas um problema entre cliente e adquirente. Quando o valor é alto, pode se transformar rapidamente em questão de fluxo de caixa.